|
|
交银国际(1.08, 0.01, 0.94%)发布研究报告称,维持中国中铁(5.55, 0.04, 0.73%)(00390)“买入”评级,调整2022-24年盈利预测,目标价由5.3港元上调21.7%至6.45港元。 报告中称,公司第1季储备合同增长稳定,核心收入同比增长12.8%;整体毛利率同比下降0.5个百分点至9.2%,其中大部分业务部门毛利率下降,但因投资收益增长119.5%,营业利润率同比增长0.1个百分点至3.8%。 此外,期内新签合同总额同比飙升84%,金额及增速均领先于其他2家同业。在中国持续推动基础设施投资背景下,管理层对第2、3季新合同增长持乐观态度。该行预计,疫情受控后相关固定资产投资有望加快。 该行提到,房地产开发毛利率下滑可能会于短期内拖累整体毛利率。不过与其他2家同业相比,由于公司项目资金回收较慢,经营活动产生现金流出进一步扩大。管理层预计,于第2-3季度建筑旺季启动后,其经营现金流将逐步改善。(新浪财经)
声明:以上内容来源于网络,如有侵权请联系我们(123@shiyan.com)删除! |
|
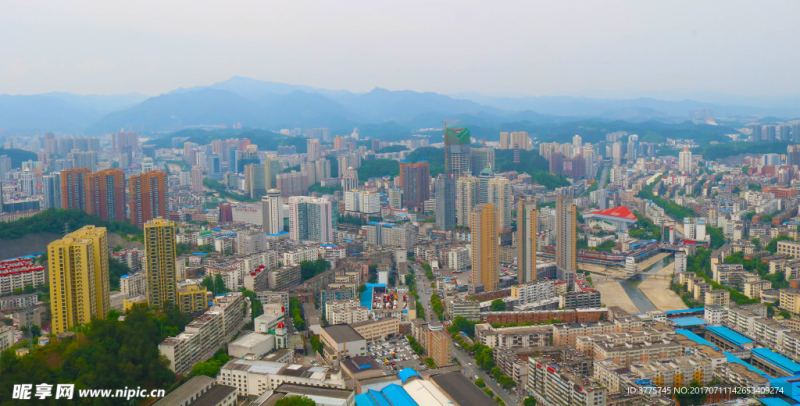 今日美图:十堰 城
 想滑雪、想避寒,现
 好记者讲好故事丨张
 习近平同加蓬总统恩
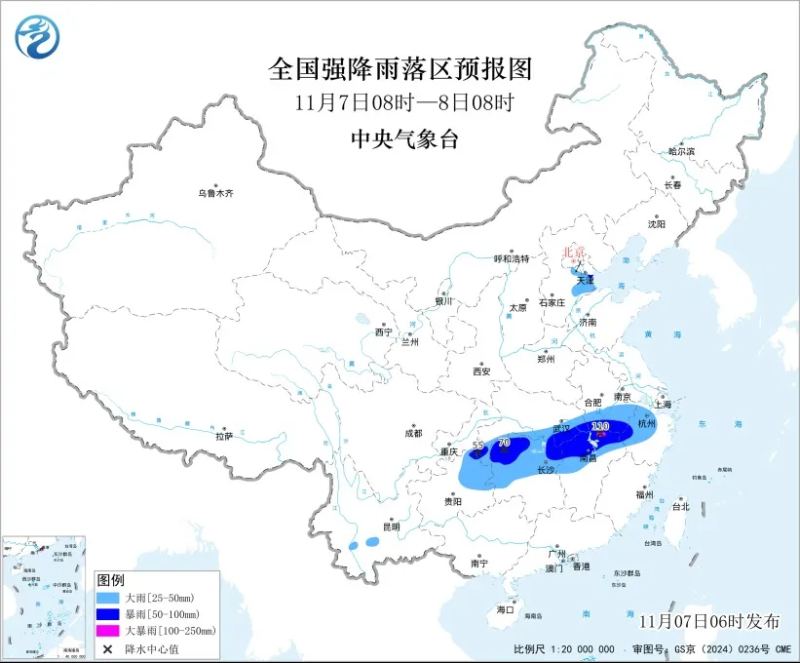 骤降10℃!大雨暴雨
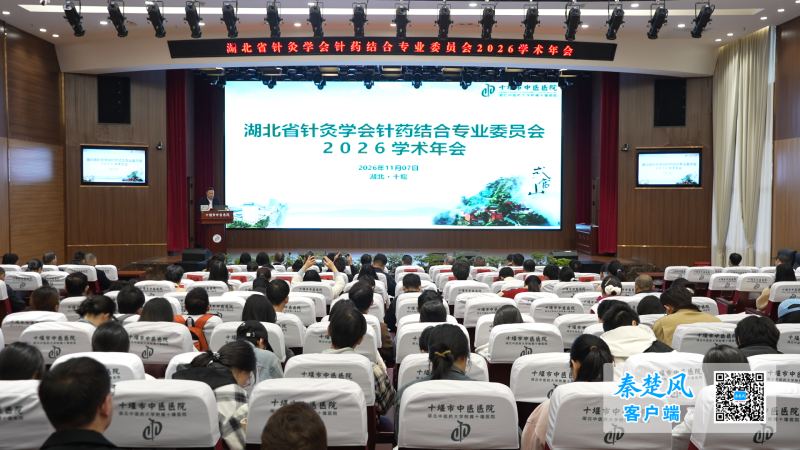 针药融合促发展 针


 窥视卡
 雷达卡
 发表于 2022-5-3 21:02:49
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 抢沙发
 千斤顶
 显身卡



